Cara Membantu Orang Tua Anda Bebas dari Utang (dengan kisah nyata)
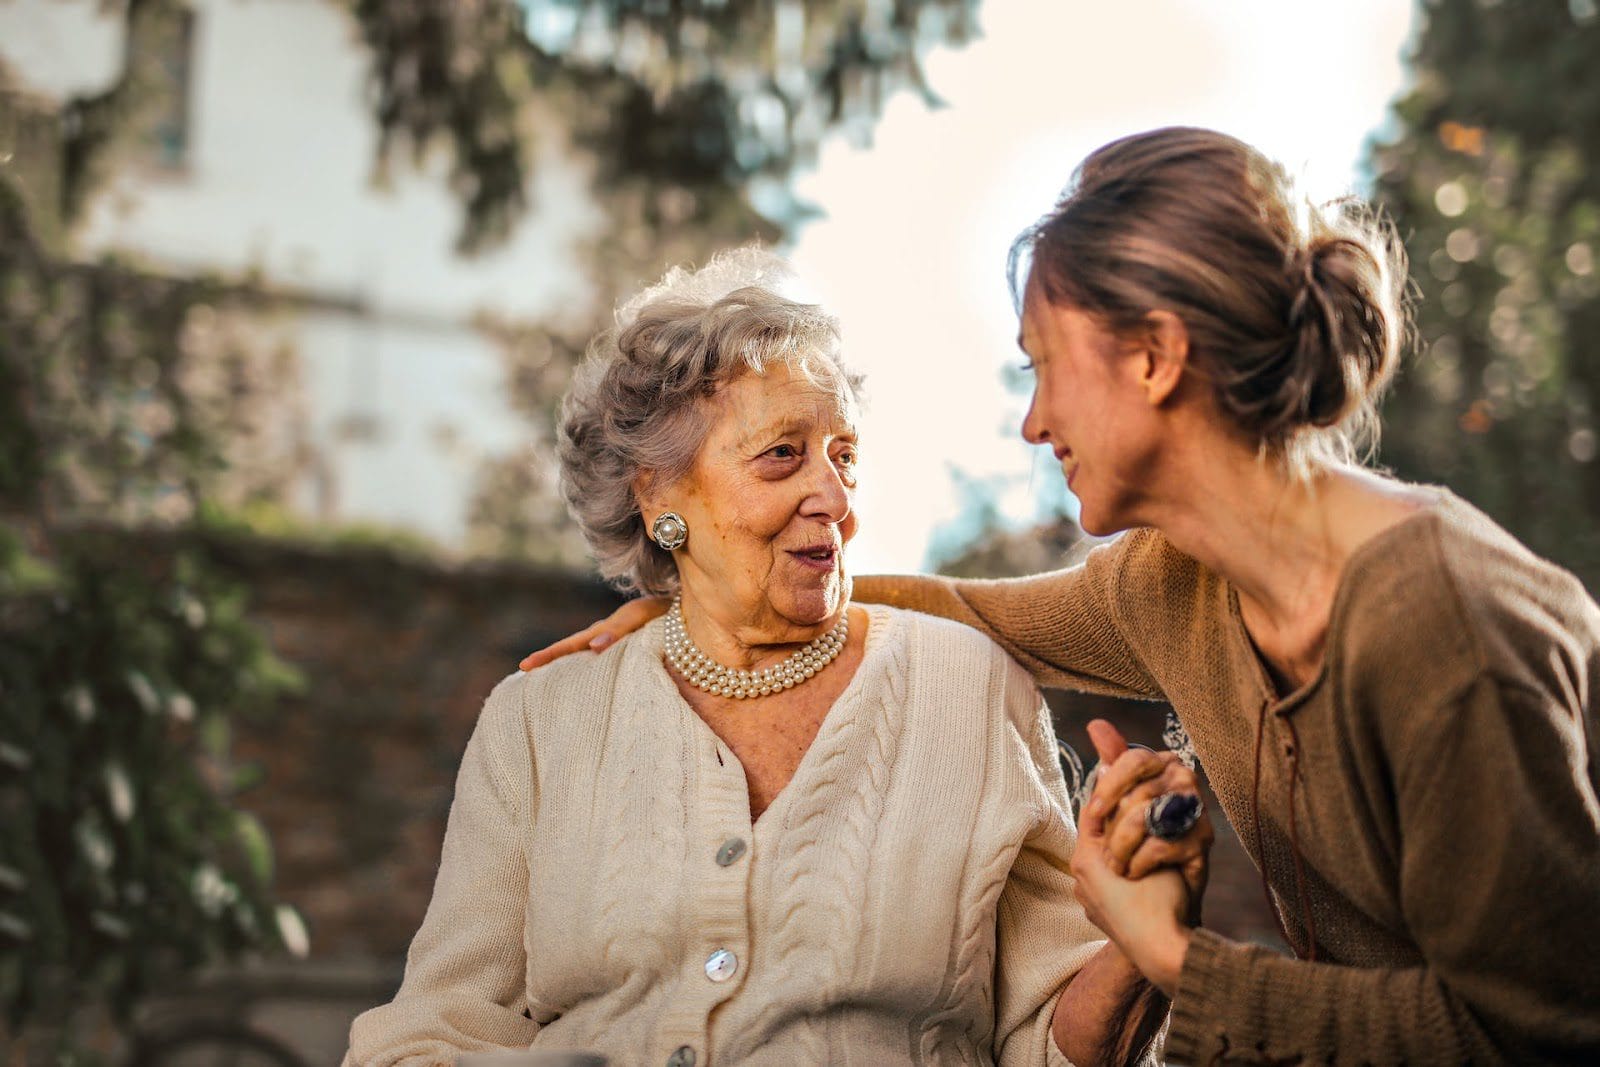
Menghadapi utang orang tua bisa sangat menantang. Baik karena biaya pengobatan yang tak terduga atau karena tidak cukup menabung selama bertahun-tahun, wajar saja jika Anda ingin membantu. Namun, situasi ini memerlukan pendekatan yang cermat untuk menghindari jebakan emosional dan finansial.

Dalam postingan ini, saya akan menunjukkan kepada Anda cara membantu orang tua Anda keluar dari utang bersama dengan pelajaran nyata dari podcast saya.
Pelajaran hidup nyata tentang utang dan pensiun
Bertemu Michelle dan Ericsepasang suami istri berusia 50-an yang menghadapi kenyataan pahit tentang situasi keuangan mereka di podcast saya. Meskipun memiliki penghasilan yang layak, mereka masih jauh dari mampu untuk pensiun dengan nyaman.
Michelle menjelaskan penyesalannya karena belum cukup menabung untuk masa pensiun, utangnya, dan bagaimana hal itu memengaruhi hubungannya dengan suaminya. Ia juga mengungkapkan hal mengejutkan tentang bagaimana masa kecilnya memengaruhi dirinya saat ini.
Michelle: [00:03:32] Saya tidak merasa aman dan terlindungi dengan kehidupan finansial saya. Sejak COVID, kami benar-benar mulai menabung. Dan kami berdua menaruh uang di IRA kami selama dua tahun berturut-turut. Namun, kami hidup seperti berusia 25 tahun. Semua hal tentang uang itu memicu. Saya seharusnya menikah dan memiliki suami yang mengurus saya, yang mengurus keuangan saya, yang berinvestasi untuk kami. Saya tidak berpikir saya akan berusia 52 tahun dengan tabungan yang sangat sedikit, hidup seperti berusia 25 tahun. Ketika sesuatu terjadi, rasanya seperti, “Ya Tuhan, bagaimana kita akan membayarnya?”
Ramit Sethi: [00:04:14] Dari mana cerita itu berasal sehingga memang seharusnya seperti itu? Dari mana Anda mulai menceritakan kisah itu kepada diri sendiri?
Michelle: [00:04:20] Bantuan orang tuaku tidak benar-benar membantuku.
Ramit Sethi: [00:04:23] Ceritakan lebih lanjut tentang hal itu.
Michelle: [00:04:25] Ya, jadi mereka selalu membantu saya bahkan ketika saya pindah sebentar. Saya tinggal di North Carolina dan saya ingin mendapatkan apartemen satu kamar tidur. Ibu saya berkata, “Tidak, kamu butuh apartemen dua kamar tidur.” Jadi dia membayar untuk apartemen dua kamar tidur itu. Dia selalu berkata, saya ingin pergi jalan-jalan, ibu memberi saya uang. Saya menginginkan ini, ibu memberi saya uang. Jadi itu polanya dan mengapa tidak? Ibu memberi saya uang. Saya membutuhkannya. Saya menginginkannya. Jadi saya mengambilnya.
Ramit Sethi: [00:04:58] Dan melihat ke belakang, pelajaran apa yang menurut Anda Anda ambil dari orang tua yang selalu membantu Anda?
Michelle: [00:05:06] Mungkin rasa terima kasih dan kemurahan hati, bagaimana orang bermurah hati dengan uang dan bersyukur atas dukungan finansial mereka.
Ramit Sethi: [00:05:16] Ada lagi?
Michelle: [00:05:18] Saya rasa hal itu tidak membantu saya tumbuh dewasa atau bertanggung jawab dengan uang. Saya tidak pernah harus membuat anggaran sepanjang hidup saya. Saya tidak pernah tahu apa pun tentang uang. Kami juga tidak pernah membicarakannya di rumah saya. Itu adalah cara saya dibesarkan. Saya seorang Yahudi. Jadi, Anda menikah dengan seorang dokter, dokter itu akan mengurus Anda. Ayah saya mengurus ibu saya. Bagi kami, itu adalah generasi.
Ramit Sethi: [00:05:46] Dan ketika Anda bertemu Eric, apakah Anda melakukan percakapan itu?
Michelle: [00:05:53] Tidak, saya rasa tidak. Itu hanya asumsi. Saya rasa kami tidak pernah membicarakan uang. Saya berasumsi kami berdua tumbuh di kota yang sama, kami berdua tumbuh di kelas menengah atas. Tidak, kami tidak pernah membicarakan uang sebelum kami menikah.
Ramit Sethi: [00:06:11] Dan bagaimana uang muncul dalam hubungan Anda?
Michelle: [00:06:15] Itu muncul dengan banyak perasaan dan kemarahan.
Ramit Sethi: [00:06:19] Oh, seperti apa?
Michelle: [00:06:23] Seperti marah. Saya marah padanya karena tidak bertanggung jawab, tidak merawat saya, tidak membicarakannya, tidak terlibat dalam tabungan atau tagihan, semua itu.
Meskipun telah mengelola keuangan keluarga selama 25 tahun, Michelle mengakui bahwa ia belum meminta nasihat dari luar atau belajar dari orang lain tentang pengelolaan keuangan yang lebih baik. Namun, ada banyak hal yang dapat dilakukan bersama oleh sebuah keluarga untuk meningkatkan masa depan mereka.
Ramit Sethi: [00:12:33] Dan, Michelle, Anda menyebutkan bahwa Anda melacak keuangan keluarga. Namun, Anda juga menyebutkan bahwa Anda frustrasi dengan keuangan keluarga. Saya penasaran tentang itu.
Michelle: [00:12:48] Saya melacaknya. Saya mencoba menabung, tetapi selalu ada keadaan darurat yang muncul. Jadi, uang tabungan yang saya miliki tidak pernah benar-benar masuk ke tabungan. Uang itu masuk ke keadaan darurat.
Ramit Sethi: [00:13:02] Dan bagaimana menurut Anda keluarga lain melakukannya?
Michelle: [00:13:06] Saya tidak tahu.
Ramit Sethi: [00:13:09] Jadi, sudah 25 tahun berlalu. Saya yakin Anda pernah berpikir seperti, ah, rasanya seperti satu langkah maju, dua langkah mundur. Selama lebih dari 25 tahun, pernahkah Anda bertanya kepada orang lain? Pernahkah Anda mengamati bagaimana orang lain mengelola uang mereka?
Michelle: [00:13:24] TIDAK.
Ramit Sethi: [00:13:26] Apa pendapat Anda mengenai hal itu sekarang setelah Anda membicarakannya?
Michelle: [00:13:32] Saya rasa saya tumbuh di rumah yang tidak pernah membicarakan uang. Jadi saya tidak merasa nyaman mendekati seseorang dan bertanya tentang cara mereka membicarakan uang. Saya rasa itu urusan suami dan istri dan saya tidak pernah bertanya kepada siapa pun.
Ramit Sethi: [00:13:52] Apa saja cara lain untuk mempelajari cara mengelola uang?
Michelle: [00:13:58] Program, daring.
Ramit Sethi: [00:14:02] Apa lagi?
Michelle: [00:14:04] Membaca artikel. Saya tidak tahu.
Ramit Sethi: [00:14:08] Buku, acara, penasihat keuangan, ada sejuta hal yang berbeda. Saya tidak keberatan jika Anda belum melakukannya. Kita semua memulai dari suatu tempat. Ada banyak hal yang seharusnya saya lakukan 20 tahun lalu. Baiklah. Saya harap saya melakukannya. Namun, yang dapat saya lakukan hanyalah menghadapi keadaan saya saat ini. Yang ingin saya pahami adalah rasa frustrasi Anda terhadap uang karena, Michelle, Anda frustrasi dengan uang. Anda telah mengatakannya kepada saya. Namun, Anda juga orang yang telah mengelola keuangan keluarga selama 25 tahun. Jadi, bantu saya memahaminya.
Percakapan saya dengan Michelle dan Eric menyoroti pentingnya komunikasi terbuka dan pendidikan keuangan dalam sebuah keluarga.
Jika ingin membantu orang tua Anda mengatasi utang, pahami latar belakang mereka dan dorong mereka untuk mencari ilmu. Namun, ada banyak contoh nyata yang dapat menjadi peringatan untuk mengelola utang sebelum menjadi tidak terkendali.
Sekarang, mari kita bertemu Kenna dan Ryan, yang berusia 36 dan 45 tahun dan berjuang dengan utang yang besar. Kisah mereka merupakan peringatan keras tentang bahaya kebiasaan belanja yang tidak terkendali dan dampaknya terhadap masa depan keuangan keluarga.
[00:42:04] Ramit: Oke. Ryan, mari kita bahas bagian kekayaan bersih. Apa yang Anda lihat pertama? Berapa jumlahnya?
[00:42:08] Ryan: Oh, aset, 500.000.
[00:42:10] Ramit: Oke. Apa itu?
[00:42:12] Ryan: Itu mobil kami, rumah kami, eh, itu saja.
[00:42:17] Ramit: Berapa harga rumah itu?
[00:42:20] Ryan: Hampir semuanya. Mungkin 460.
[00:42:22] Ramit: Oke, aku mengerti. Dan investasimu.
[00:42:26] Ryan: 1.000 dolar.
[00:42:28] Ramit: Oke, tabunganmu?
[00:42:30] Ryan: 50 dolar.
[00:42:32] Ramit: Oke. Bagaimana dengan utangmu?
[00:42:35] Ryan: 400.000.
[00:42:37] Ramit: Oke. Berapa 400.000 itu?
[00:42:38] Ryan: Rumah kami, kartu kredit kami, dan pinjaman pribadi kami.
Saat kami terus berbincang, mereka mulai mengungkap apa arti “berhasil” bagi masing-masing dari mereka, mengungkap kesenjangan yang lebih dalam antara tujuan finansial dan harapan gaya hidup mereka. Hal ini mengarah pada momen yang membuka mata yang mungkin saja mengubah perspektif mereka tentang apa arti sebenarnya dari menjalani kehidupan yang kaya.
[00:48:01] Ryan: Ya. Kami sedang mewujudkannya. Kami tidak berjuang untuk menyediakan makanan di meja makan. Kami tidak memberi tahu anak-anak kami bahwa mereka tidak boleh pergi ke taman air untuk merayakan ulang tahun mereka. Anda tahu maksud saya? Kami sedang mewujudkannya.
[00:48:14] Kenna: Namun, beberapa pembelian tersebut dilakukan dengan kartu kredit.
[00:48:17] Ryan: Ya, kartu kredit.
[00:48:18] Kenna: Dan itulah yang ingin kukatakan. Kami menghasilkan cukup uang untuk membayar semua tagihan kami, tetapi jika kami tidak memiliki tagihan kartu kredit, kami akan memiliki lebih banyak lagi.
[00:48:28] Ryan: Ya, banyak hal yang harus dilakukan. Kita bisa—
[00:48:31] Ramit: Tunggu. Saya tidak yakin saya bisa membeli barang seperti itu, kami sedang membuatnya, tetapi kami memiliki utang kartu kredit lebih dari $30.000.
[00:48:43] Kenna: Ya.
[00:48:44] Ramit: Itu tidak akan berhasil.
[00:48:45] Kenna: Tidak, aku sepenuhnya setuju denganmu.
[00:48:48] Ramit: Apa arti dari keberhasilan bagi kalian masing-masing? Ryan, apa arti keberhasilan itu?
[00:48:56] Ryan: Saya bisa pergi ke restoran itu tanpa perlu berpikir panjang. Langsung masuk dan memesan makanan.
[00:49:02] Ramit: Oke. Kenna, apa artinya bagimu?
[00:49:05] Kenna: Mampu menabung cukup banyak sehingga saya dapat pensiun dini.
[00:49:08] Ramit: Oke. Nah, Ryan, setelah mendengar definisi Anda dibandingkan dengan definisi Kenna, apa yang Anda perhatikan?
[00:49:19] Ryan: Uh, definisi saya sangat kecil.
[00:49:21] Ramit: Ya. Itu sangat kecil, hanya seperti titik kecil dalam lanskap kehidupan yang kaya. Untuk bisa pergi ke restoran, ya, saya bisa mengerti mengapa itu penting. Ketika saya berusia awal 20-an, saya ingin bisa pergi dan memesan makanan pembuka karena ketika saya masih kecil, kami tidak bisa melakukannya. Jadi saya benar-benar mengerti apa yang Anda katakan. Saya benar-benar, sangat memahaminya. Namun saya juga berpikir sekarang, terutama di usia 45 tahun dengan dua anak, pasti ada hal lain yang lebih penting untuk menjalani kehidupan yang kaya atau lebih dari sekadar bisa pergi ke restoran.
[00:50:00] Ryan: Itu pasti luar biasa.
[00:50:01] Ramit: Mm-hmm.
[00:50:03] Ryan: Dan pensiun dini, entahlah, saya sudah cukup ceroboh, jadi saya sudah berusia 45 tahun. Mungkin harus menyelesaikan masalah ini dan, eh, saya tidak tahu. Maksud saya, tidak punya banyak uang saat saya masih kecil. Saya sangat puas, jika kami bisa menjual rumah ini dan membeli rumah yang lebih bagus dari ini dan bersantai di kursi goyang, itu sudah cukup bagi saya.
Maksudku, aku akan merasa kaya saat itu. Dan maksudku, aku tahu itu definisi yang berbeda dari kebanyakan orang tentang orang kaya, tetapi aku akan merasa kaya jika memiliki rumah yang sama untuk anak-anak kami saat kuliah, yang tidak dimiliki oleh Kenna dan aku. Kami tidak bisa kembali ke rumah kami untuk liburan dan pergi ke kamar lama kami. Aku ingin memilikinya untuk anak-anak perempuan kami. Itu akan membuatku merasa seperti menjalani kehidupan yang kaya.
Perjalanan Kenna dan Ryan menghadapi utang yang sangat besar, bersama dengan kesulitan keuangan Michelle dan Eric, menyoroti pentingnya komunikasi yang jelas dan tujuan keuangan yang selaras. Sama seperti pasangan ini yang berupaya mengatasi tantangan mereka, upaya Anda untuk membantu orang tua Anda mengatasi utang dapat membuat perbedaan yang signifikan.
Langkah 1: Pahami Situasi Keuangan Mereka
Langkah pertama adalah memahami kondisi keuangan orang tua Anda. Ini melibatkan percakapan yang jujur dan empatik tentang pendapatan, pengeluaran, utang, dan tujuan keuangan mereka secara keseluruhan.
Untuk memulai, pertimbangkan untuk mengajukan pertanyaan berikut:
- Di mana mereka belajar tentang uang? Memahami latar belakang keuangan mereka dapat memberikan wawasan tentang kebiasaan dan sikap mereka terhadap uang.
- Berapa penghasilan mereka per bulan? Mengetahui pendapatan bulanan mereka sangat penting untuk penganggaran dan perencanaan pembayaran utang.
- Berapa rata-rata saldo kartu kredit bulanan mereka? Jika mereka memiliki saldo, tanyakan mengapa tidak nol dan bagaimana mereka dapat berusaha melunasinya.
- Apakah mereka punya investasi? Memahami investasi mereka dapat membantu menilai kesehatan keuangan mereka dan merencanakan masa depan.
- Apakah mereka memaksimalkan akun pensiun mereka? Pastikan mereka sepenuhnya memanfaatkan 401(k) atau akun pensiun lainnya.
Melakukan percakapan ini bisa jadi menantang, tetapi penting untuk mendapatkan gambaran yang jelas tentang situasi keuangan mereka. Dekati diskusi dengan empati dan kesabaran, dengan lebih banyak mendengarkan daripada berbicara.
Langkah 2: Evaluasi Kemampuan Anda untuk Membantu
Pastikan Anda berada dalam posisi yang kuat untuk menawarkan bantuan tanpa membahayakan stabilitas keuangan Anda. Berikut ini hal-hal yang perlu Anda pertimbangkan:
- Apakah Anda bebas dari utang berbunga tinggi? Jika Anda masih melunasi utang Anda, fokuslah pada kesehatan keuangan Anda sebelum mengambil tanggung jawab tambahan.
- Apakah Anda memiliki dana darurat yang kuat? Sebelum memperpanjang keuangan membantu, pastikan Anda memiliki jaring pengaman.
- Apa kapasitas Anda untuk membantu? Tentukan berapa banyak dukungan finansial, waktu, dan energi emosional yang dapat Anda berikan secara realistis tanpa menimbulkan ketegangan.
Wajar saja jika Anda ingin membantu orang tua, tetapi Anda perlu menyikapi situasi ini dengan sikap stabil agar tidak menambah tekanan finansial pada diri Anda sendiri.
Langkah 3: Jelajahi Semua Opsi yang Tersedia
Setelah Anda sepenuhnya memahami situasi keuangan orang tua Anda, langkah selanjutnya adalah mengeksplorasi berbagai pilihan yang tersedia untuk membantu mereka mengelola dan mengurangi utang mereka.
Konsolidasi Utang
Konsolidasi utang melibatkan penggabungan beberapa utang menjadi satu pinjaman dengan suku bunga yang lebih rendah. Hal ini dapat menyederhanakan proses pembayaran dengan mengurangi jumlah pembayaran yang harus dicatat orang tua Anda setiap bulan. Dengan mengkonsolidasi utang berbunga tinggi, seperti saldo kartu kredit, menjadi pinjaman berbunga rendah, mereka dapat menghemat uang untuk bunga dan melunasi utang mereka lebih cepat.
Pembiayaan kembali
Pembiayaan ulang merupakan strategi lain yang dapat membantu menurunkan suku bunga pinjaman yang ada. Hal ini khususnya berguna jika orang tua Anda memiliki hipotek atau pinjaman mobil berbunga tinggi. Dengan pembiayaan ulang, mereka dapat memperoleh suku bunga yang lebih rendah, mengurangi pembayaran bulanan, dan membebaskan uang tunai untuk melunasi utang lainnya.
Program dan Bantuan Pemerintah
Berbagai program pemerintah dirancang untuk membantu para manula dan orang lain yang sedang berjuang mengatasi utang. Beberapa program menawarkan perawatan kesehatan berbiaya rendah, bantuan perumahan, atau keringanan pajak, yang dapat membantu mengurangi beban keuangan orang tua Anda.
Teliti program-program yang tersedia di tingkat lokal, negara bagian, dan federal untuk mengetahui dukungan apa yang mungkin mereka dapatkan. Program-program ini dapat memberikan bantuan langsung dan membantu orang tua Anda bangkit kembali tanpa harus berutang lebih banyak.
Langkah 4: Tetapkan Batasan dan Buat Rencana
Sangat penting untuk menetapkan batasan yang jelas saat menawarkan bantuan keuangan. Diskusikan dengan orang tua Anda seberapa banyak dukungan yang dapat Anda berikan dan sepakati rencana pembayaran utang yang sesuai untuk semua pihak.
Rencana ini harus realistis, dengan mempertimbangkan situasi keuangan orang tua Anda. Anda dapat memeriksa kemajuan mereka dan menyesuaikan rencana jika Anda ingin tetap terlibat.
- Komunikasi yang jelasPastikan semua orang memahami peran dan tanggung jawab mereka.
- Tujuan yang realistis: Tetapkan target yang dapat dicapai untuk pembayaran utang.
Check-in rutin: Pantau kemajuan dan buat penyesuaian bila diperlukan.
Langkah 5: Dorong Literasi Keuangan
Salah satu cara terbaik untuk membantu orang tua Anda terhindar dari utang di masa depan adalah dengan mendorong mereka untuk meningkatkan literasi keuangan mereka.
Literasi keuangan dapat memberdayakan mereka untuk membuat keputusan keuangan yang lebih baik dan mengelola uang mereka secara lebih efektif. Berikut adalah beberapa cara untuk mendorong hal ini:
- Rekomendasikan Buku dan Kursus:Bagikan sumber daya seperti bukuBahasa Indonesia: kursus onlinedan podcast yang membahas dasar-dasar keuangan pribadi.
- Siapkan Alat PenganggaranPerkenalkan mereka pada aplikasi atau alat penganggaran yang dapat membantu mereka melacak pengeluaran dan tabungan mereka.
Diskusikan Tujuan KeuanganBantu mereka menetapkan tujuan keuangan yang realistis dan membuat rencana untuk mencapainya.
Masa depan keuangan yang lebih kuat untuk semua orang
Membantu orang tua Anda keluar dari utang dapat menjadi tantangan, tetapi ini juga merupakan kesempatan yang ampuh untuk memperkuat hubungan Anda dan mengamankan masa depan finansial yang lebih cerah.
Pertimbangkan untuk memberi mereka hadiah buku terbaru saya, Uang untuk PasanganDirancang untuk membantu pasangan menyelaraskan tujuan keuangan mereka, bekerja sama, dan menghindari konflik di masa mendatang terkait keuangan.
Baik Anda mendukung orang tua Anda atau fokus pada hubungan Anda sendiri, Uang untuk Pasangan menawarkan strategi praktis untuk memastikan Anda berdua memiliki tujuan yang sama dan tidak perlu lagi bertengkar soal uang.

Pembawa acara “How to Get Rich” di Netflix, Penulis Buku Terlaris NYT & pembawa acara Podcast I Will Teach You To Be Rich yang populer. Selama lebih dari 20 tahun, Ramit telah berbagi strategi yang terbukti untuk membantu orang-orang seperti Anda mengendalikan uang mereka dan menjalani Kehidupan yang Kaya.